Ekonomia, 24 Oktober 2026 — Penyaluran Kredit Usaha Rakyat (KUR) dilaporkan mencapai Rp260,8 triliun kepada sekitar 4,04 juta debitur hingga 21 Oktober 2026. Data tersebut menunjukkan peran pembiayaan formal bagi pelaku usaha, sekaligus mengingatkan bahwa kredit perlu disesuaikan dengan kebutuhan usaha dan kemampuan membayar.
Informasi yang dikutip media dari Kementerian UMKM menyebut realisasi KUR mencapai Rp260,8 triliun pada periode tersebut. Angka agregat ini tidak berarti setiap usaha otomatis memenuhi syarat atau memperoleh pinjaman. Penyaluran tetap melalui lembaga penyalur dan mengikuti ketentuan program serta analisis kelayakan pemohon.
Kapan KUR layak dipertimbangkan?
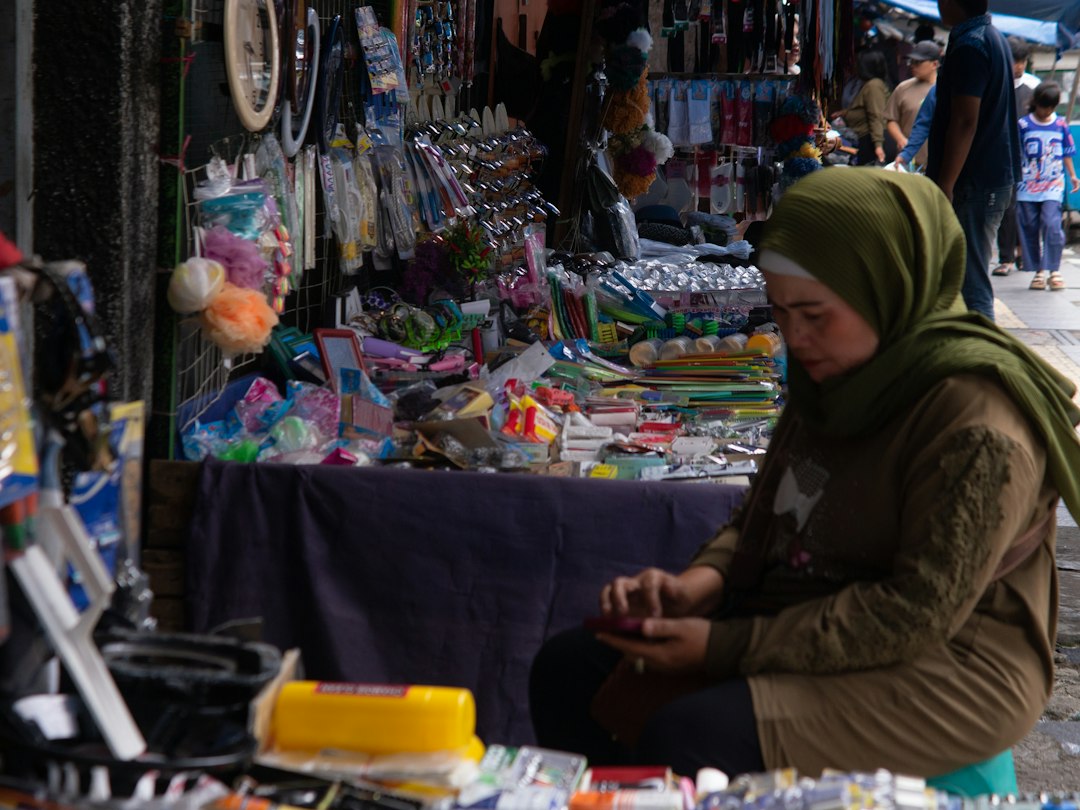
Pembiayaan dapat bermanfaat ketika usaha memiliki permintaan cukup dan membutuhkan tambahan modal kerja atau investasi produktif. Contohnya, pedagang membutuhkan persediaan untuk musim ramai, produsen kecil ingin membeli alat yang meningkatkan kapasitas, atau usaha makanan memerlukan modal bahan baku dengan perputaran penjualan terukur.
Sebaliknya, kredit bukan solusi aman untuk menutup kerugian berulang tanpa memperbaiki model usaha. Jika omzet menurun karena produk kurang diminati, menambah utang dapat memperbesar beban. Sebelum mengajukan, cari tahu apakah masalah utama berasal dari modal, harga, pemasaran, kualitas, stok, atau biaya operasional.
Hitung kebutuhan dana secara rinci
Buat daftar penggunaan dana dengan jumlah dan waktu jelas. Pisahkan kebutuhan persediaan, bahan baku, alat produksi, renovasi, serta pemasaran. Hindari mengajukan dana jauh lebih besar daripada kebutuhan yang dapat dijelaskan. Simpan bukti transaksi dan gunakan dana sesuai tujuan pembiayaan.
Setelah itu, buat proyeksi arus kas bulanan. Perkirakan penjualan secara konservatif, lalu kurangi biaya bahan, gaji, sewa, logistik, pajak, dan pengeluaran lain. Sisihkan ruang untuk retur, kerusakan barang, atau pembayaran pelanggan yang terlambat. Angsuran harus dapat ditanggung dalam skenario penjualan lebih rendah, bukan hanya saat bisnis mencapai target terbaik.
Dokumen dan kesiapan usaha
Persyaratan dapat berbeda menurut skema KUR dan lembaga penyalur. Pada umumnya, calon peminjam perlu menyiapkan identitas, informasi usaha, dan dokumen pendukung sesuai ketentuan. Periksa persyaratan terkini langsung kepada bank atau kanal pemerintah resmi; jangan mengandalkan daftar dari unggahan lama yang mungkin sudah berubah.
Catatan penjualan sederhana sangat membantu. Simpan transaksi harian, catatan persediaan, biaya pemasok, dan arus kas. Rekening yang memisahkan transaksi usaha dari pengeluaran pribadi juga memudahkan pemantauan. Administrasi rapi tidak menjamin persetujuan, tetapi membantu pemilik memahami kondisi bisnis sendiri.
Bandingkan biaya dan kewajiban
Sebelum menandatangani perjanjian, pahami plafon, tenor, jadwal angsuran, suku bunga atau biaya yang berlaku, kewajiban dokumen, dan konsekuensi keterlambatan. Minta simulasi tertulis dari penyalur. Jangan membayar pihak tidak resmi yang menjanjikan persetujuan pasti atau meminta kode OTP dan kata sandi.
Pelaku usaha juga harus membedakan omzet dari laba. Penjualan Rp50 juta per bulan tidak berarti tersedia Rp50 juta untuk membayar cicilan. Yang dapat digunakan adalah arus kas setelah biaya dan kebutuhan operasional. Jika penjualan musiman, pahami jadwal pembayaran agar kewajiban tidak jatuh ketika pemasukan rendah.
Modal bukan satu-satunya faktor pertumbuhan
Usaha yang ingin berkembang juga perlu mengelola kualitas produk, layanan pelanggan, pencatatan keuangan, dan kanal pemasaran. Program digitalisasi dan kemitraan dapat membantu memperluas pasar, tetapi hasilnya tergantung kecocokan produk serta kemampuan memenuhi pesanan. Pelaku UMKM sebaiknya mengukur margin per produk dan menghentikan promosi yang tidak menghasilkan penjualan berkelanjutan.
Untuk mengurangi risiko, pertimbangkan pemasok alternatif, persediaan sesuai permintaan, dan dana cadangan usaha. Pertumbuhan sehat tidak selalu berarti membuka cabang secepat mungkin; kadang memperbaiki proses, mengurangi produk tidak laku, atau mempercepat pembayaran pelanggan justru lebih mendesak.
Langkah sebelum mengajukan
Pastikan tujuan pembiayaan bisa dijelaskan dalam satu rencana sederhana: berapa dana dibutuhkan, digunakan untuk apa, kapan manfaatnya muncul, dan dari arus kas mana angsuran dibayar. Bandingkan penawaran resmi, pahami konsekuensi keterlambatan, dan hindari keputusan terburu-buru akibat tawaran pihak ketiga. Jika proyeksi hanya masuk akal pada skenario penjualan terbaik, pertimbangkan mengecilkan kebutuhan pinjaman.
Kesimpulan: besarnya realisasi KUR menunjukkan pembiayaan tetap menjadi instrumen penting bagi UMKM. Namun, keputusan meminjam harus berangkat dari rencana penggunaan dana, proyeksi arus kas, dan pemahaman syarat resmi. Kredit yang tepat dapat mendukung usaha; kredit tanpa perhitungan dapat menjadi beban jangka panjang.
Sumber: Kementerian UMKM dan laporan media mengenai realisasi KUR hingga 21 Oktober 2026.
